(Business Lounge – Global News) Laba bersih Royal Caribbean pada kuartal ketiga mencapai US$1,73 miliar, atau US$6,45 per saham, dibandingkan US$1,58 miliar dan US$5,74 per saham pada periode yang sama tahun lalu. Jika menggunakan ukuran laba yang disesuaikan, perusahaan membukukan US$6,57 per saham, melampaui perkiraan sebelumnya. Pendapatan mencapai US$5,59 miliar, sementara EBITDA yang disesuaikan mencapai sekitar US$2,5 miliar. Hasil ini menunjukkan bahwa perusahaan mampu meningkatkan pendapatan dan laba sekaligus memanfaatkan permintaan perjalanan yang lebih kuat dari perkiraan.
Manajemen kemudian menaikkan proyeksi laba per saham yang disesuaikan untuk sepanjang 2026 menjadi US$17,85–US$17,95, dari kisaran sebelumnya US$17,73–US$17,87. Perusahaan masih memperkirakan pendapatan setahun penuh tumbuh sekitar 9% dibandingkan 2025. Namun, proyeksi yang lebih tinggi ini bukan berarti semua faktor bisnis bergerak menguntungkan. Royal Caribbean menyatakan bahwa kinerja kuartal ketiga yang lebih kuat sebagian diimbangi oleh biaya bahan bakar yang lebih tinggi dari perkiraan serta pergerakan nilai tukar yang kurang menguntungkan.
Kapal penuh bukan sekadar soal jumlah penumpang
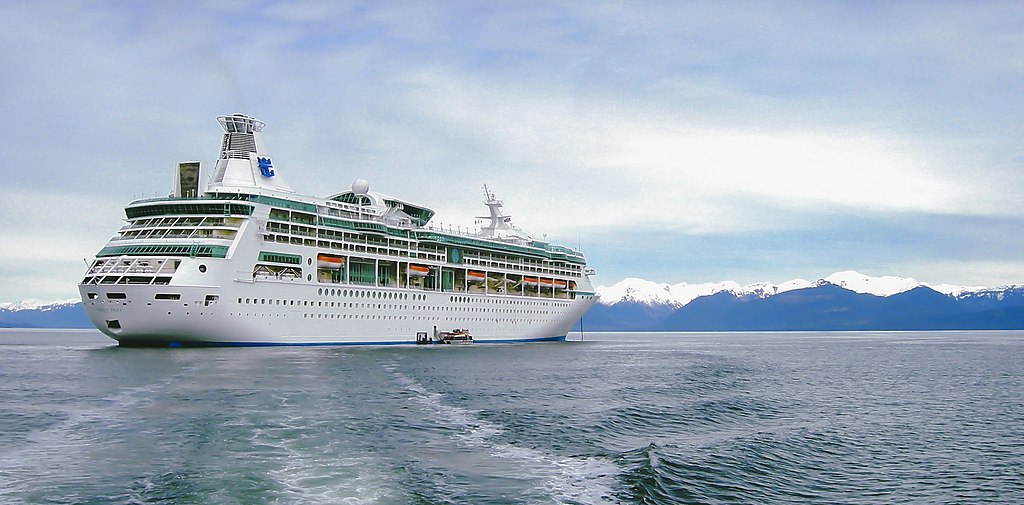
Salah satu indikator menarik dalam laporan tersebut adalah tingkat keterisian kapal atau load factor yang mencapai 112%. Angka di atas 100% bukan berarti kapal melampaui kapasitas fisiknya, melainkan mencerminkan penggunaan standar dua penumpang per kabin dalam perhitungan industri, sementara sejumlah kabin dapat diisi oleh tiga orang atau lebih. Pada kuartal ketiga, Royal Caribbean melayani sekitar 2,7 juta tamu, meningkat 9% dibandingkan setahun sebelumnya, ketika kapasitasnya sendiri bertambah 8%. <Cite refs={[“turn337369search8″,”turn337369search6”]}/>
Bagi operator kapal pesiar, pertumbuhan jumlah tamu merupakan bagian dari persamaan bisnis, bukan satu-satunya ukuran keberhasilan. Perusahaan juga perlu meningkatkan pendapatan yang diperoleh dari setiap hari perjalanan penumpang, termasuk melalui harga tiket, pilihan kabin, paket makanan, hiburan, wisata di darat, dan pembelian layanan tambahan selama perjalanan. Royal Caribbean melaporkan kenaikan net yield sebesar 0,9% berdasarkan kurs yang berlaku, atau 0,6% setelah dampak perubahan kurs dinetralkan. Permintaan yang lebih kuat menjelang tanggal keberangkatan, khususnya di Eropa dan Karibia, membantu hasil ini melampaui perkiraan perusahaan sebelumnya. <Cite refs={[“turn337369search8″,”turn337369search1”]}/>
Model bisnis tersebut penting karena pengalaman liburan kapal pesiar tidak berhenti saat penumpang membeli tiket. Semakin banyak aktivitas yang dapat dinikmati dan dibeli selama perjalanan, semakin besar pula peluang perusahaan meningkatkan pengeluaran rata-rata per tamu. Royal Caribbean menyebut pendapatan dari pemesanan sebelum keberangkatan dan layanan di atas kapal berada di atas tingkat tahun sebelumnya. Artinya, perusahaan berupaya membangun hubungan komersial sepanjang perjalanan konsumen, mulai dari perencanaan liburan hingga pengalaman selama berada di kapal.
Pemesanan 2027 menjadi petunjuk permintaan berikutnya
Sinyal yang tidak kalah penting datang dari pemesanan perjalanan untuk 2027. Royal Caribbean mengatakan volume pemesanan melalui berbagai saluran meningkat pada kisaran belasan persen sejak laporan kinerja sebelumnya, sementara pemesanan untuk pelayaran 2027 tumbuh pada kisaran belasan persen yang lebih tinggi. Perusahaan juga menyatakan pemesanan tahun depan berada di atas pola historis pada tingkat harga yang lebih tinggi. Meski masih terlalu dini untuk memastikan hasil akhirnya, kondisi tersebut memberi indikasi bahwa minat konsumen terhadap liburan kapal pesiar belum menunjukkan pelemahan yang berarti. <Cite refs={[“turn337369search8″,”turn337369search3”]}/>
Bagi perusahaan yang membutuhkan perencanaan jauh hari, pemesanan di muka memiliki nilai strategis. Data tersebut membantu manajemen mengatur penggunaan kapal, menentukan rute, mengelola jadwal pelabuhan, menyiapkan tenaga kerja, dan merencanakan strategi harga. Kapal pesiar merupakan bisnis dengan biaya tetap dan kebutuhan modal besar. Kapal harus tetap dirawat, awak dibayar, dan berbagai fasilitas beroperasi, terlepas dari apakah seluruh kapasitas terjual. Karena itu, visibilitas permintaan beberapa bulan ke depan menjadi salah satu unsur penting dalam mengelola risiko pendapatan.
Namun, pemesanan yang kuat belum sepenuhnya menjamin keuntungan pada masa mendatang. Perusahaan tetap harus memperhitungkan pembatalan, perubahan pola perjalanan, nilai tukar, harga energi, serta kemampuan konsumen mempertahankan anggaran liburan. Harga yang lebih tinggi dapat membantu pendapatan per penumpang, tetapi jika kenaikannya terlalu besar, perusahaan juga berisiko membatasi pasar calon pelanggan yang sensitif terhadap harga.
Biaya bahan bakar menjadi ujian profitabilitas
Di balik pertumbuhan pendapatan, biaya bahan bakar tetap menjadi faktor yang harus diawasi. Pada kuartal ketiga, harga bahan bakar kapal setelah memperhitungkan lindung nilai tercatat sekitar US$778 per metrik ton, dibandingkan US$694 setahun sebelumnya. Untuk kuartal keempat, perusahaan memperkirakan biaya bahan bakar sekitar US$379 juta, dengan sekitar 58% kebutuhan yang diproyeksikan telah dilindungi melalui kontrak lindung nilai. Estimasi biaya bahan bakar sepanjang 2026 mencapai sekitar US$1,345 miliar.
Royal Caribbean memang mencatat penurunan biaya pelayaran bersih di luar bahan bakar per hari kapasitas penumpang sebesar 1,9% pada kuartal ketiga. Akan tetapi, perusahaan menjelaskan bahwa sebagian kinerja biaya yang lebih baik disebabkan oleh pergeseran waktu pengeluaran ke kuartal keempat. Dengan kata lain, penurunan biaya pada satu kuartal tidak seluruhnya mencerminkan penghematan struktural yang dapat terus diulang. Investor perlu melihat apakah efisiensi operasional tetap bertahan ketika biaya yang tertunda mulai dibukukan pada periode berikutnya. <Cite refs={[“turn337369search8″,”turn337369search1”]}/>
Perusahaan memperkirakan laba per saham yang disesuaikan pada kuartal keempat berada di kisaran US$3,48–US$3,58. Kisaran ini berada di bawah perkiraan rata-rata analis yang disebut dalam pemberitaan pasar. Perbedaan tersebut memperlihatkan bahwa optimisme terhadap kinerja tahunan tetap berdampingan dengan ekspektasi yang lebih berhati-hati untuk periode akhir tahun. Karena itu, kenaikan proyeksi tahunan sebaiknya dibaca bersama dengan tekanan biaya dan panduan kuartalan, bukan secara terpisah.
Memperluas bisnis dari kapal ke ekosistem liburan
Strategi Royal Caribbean juga tidak hanya bergantung pada penjualan perjalanan kapal pesiar. Perusahaan telah mengumumkan rencana untuk mengakuisisi 50% kepentingan di Sandals and Beaches Resorts, jaringan resor all-inclusive yang beroperasi di kawasan Karibia. Transaksi tersebut diperkirakan selesai pada awal 2027, dengan tetap bergantung pada persyaratan penutupan dan persetujuan regulator. Portofolio yang direncanakan mencakup 18 resor yang telah beroperasi serta tiga resor dalam pengembangan.
Secara strategis, langkah ini memperluas pilihan liburan yang dapat ditawarkan kepada konsumen. Pelanggan yang biasanya memilih perjalanan kapal pesiar dapat diperkenalkan kepada pengalaman menginap di resor, sedangkan tamu resor berpotensi menjadi pelanggan kapal pesiar. Perusahaan menyatakan terdapat tumpang tindih antara pelanggan kedua bisnis tersebut, sehingga peluang penjualan silang menjadi salah satu alasan strategis di balik rencana investasi. Jika dikelola secara efektif, pendekatan ini dapat memperpanjang hubungan perusahaan dengan konsumen sekaligus mengurangi ketergantungan pada satu jenis produk liburan.
Meski demikian, diversifikasi ke resor bukan tanpa risiko. Pengelolaan hotel memiliki karakter operasional yang berbeda dari kapal pesiar, mulai dari pemanfaatan lahan, pemeliharaan fasilitas, kebutuhan tenaga kerja hingga persaingan dengan operator resor lainnya. Nilai strategis akuisisi tersebut pada akhirnya akan bergantung pada kemampuan perusahaan mengintegrasikan pemasaran dan loyalitas pelanggan tanpa menghilangkan identitas merek yang telah dikenal pasar.
Pelajaran bisnis dari industri pengalaman
Kinerja Royal Caribbean menunjukkan bahwa konsumen masih bersedia mengalokasikan anggaran untuk pengalaman liburan ketika produk yang ditawarkan dianggap bernilai. Perusahaan tidak hanya menjual transportasi laut, melainkan paket pengalaman yang menggabungkan akomodasi, hiburan, makanan, kunjungan ke berbagai destinasi, serta layanan tambahan. Strategi ini menciptakan beberapa sumber pendapatan dari pelanggan yang sama, sekaligus membuka peluang untuk membangun loyalitas dan mendorong pembelian berulang.
Bagi industri pariwisata Indonesia, pelajaran yang relevan adalah pentingnya mengembangkan ekosistem pengalaman, bukan sekadar menarik sebanyak mungkin pengunjung. Destinasi, hotel, transportasi, restoran, atraksi, dan pelaku usaha lokal dapat memperoleh nilai lebih besar jika layanan mereka saling terhubung dalam perjalanan wisatawan. Akan tetapi, model bisnis kapal pesiar berskala global tidak dapat diterapkan begitu saja pada setiap destinasi. Kondisi infrastruktur, daya beli, akses transportasi, karakter wisatawan, serta kapasitas lingkungan perlu diperhitungkan dalam merancang strategi.
Kenaikan proyeksi Royal Caribbean mencerminkan kepercayaan manajemen terhadap permintaan liburan dan kemampuan bisnis menghasilkan laba. Namun, keberlanjutan pertumbuhan akan ditentukan oleh keseimbangan antara tingkat keterisian kapal, pendapatan per tamu, efisiensi operasional, dan pengendalian biaya bahan bakar. Jika perusahaan dapat mempertahankan daya tarik produknya sekaligus mengelola tekanan biaya, pertumbuhan saat ini berpotensi menjadi fondasi bagi ekspansi bisnis liburan yang lebih luas.